
Pourquoi un crédit auto peut-il bloquer votre achat immobilier ?
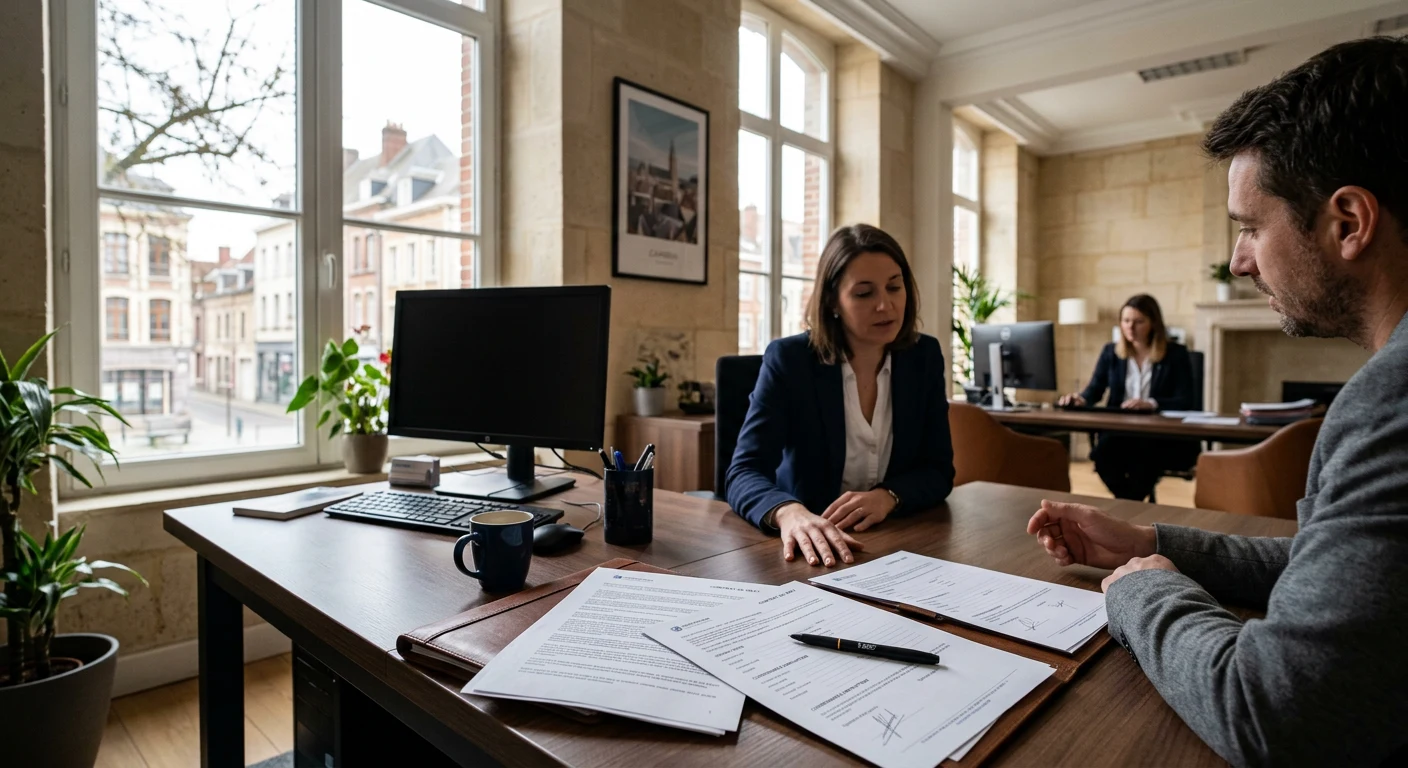
Lorsque vous vous lancez dans un projet immobilier, l'enthousiasme peut rapidement être freiné par les réalités bancaires. Un simple crédit auto peut suffire à transformer un dossier solide en refus de prêt. Dans ma pratique à Cambrai, j'ai vu des acheteurs se retrouver bloqués à cause de cela.
Le couperet des 35 % de taux d'effort
Depuis plusieurs années maintenant, les banques françaises doivent suivre des directives strictes du HCSF. Cela signifie que votre taux d'effort ne peut pas dépasser 35 % de vos revenus nets. Pour être clair, cette règle inclut toutes vos charges, y compris les crédits auto.
Prenons un exemple concret. Si vos revenus nets sont de 2 453 € par mois et que la banque calcule une mensualité immobilière idéale de 862 €, votre taux d'effort atteint déjà 35,17 %. Ajoutez un crédit auto de 260 € par mois, et vous vous retrouvez à 45,77 %, bien au-dessus du seuil autorisé.
Comment les banques peuvent-elles contourner ce problème ?
Le prêt à paliers : une solution temporaire
Certains conseillers financiers proposent un montage appelé prêt à paliers pour contourner ce problème. L'idée est d'ajuster la mensualité de votre prêt immobilier en fonction de la durée de votre crédit auto. Par exemple, si votre crédit auto court encore sur deux ans, la banque peut baisser votre mensualité immobilière pendant cette période, puis l'augmenter une fois votre voiture payée.
Sur le papier, cela semble idéal. Vous commencez avec un taux d'effort sous la barre des 35 % et, au fur et à mesure, vous ajustez. Mais attention, tout ne se passe pas toujours comme prévu.
Les risques cachés du prêt à paliers
Même si le prêt à paliers semble être une bonne solution, il y a deux risques majeurs à considérer :
- Risque de rejet par le système bancaire : certaines banques refusent d'analyser seulement le premier palier. Elles considèrent la mensualité maximale et peuvent rejeter votre dossier.
- Absence d'épargne de précaution : commencer au maximum de votre capacité d'emprunt peut être risqué. Sans épargne, votre profil est considéré comme fragile.
Mon conseil d'expert
Pour les vendeurs, ne vous contentez pas d'une simulation de taux d'endettement. Assurez-vous que l'acheteur a vérifié tous ses crédits en cours. Pour les acheteurs, si possible, soldez vos crédits à la consommation avant de vous engager dans un compromis de vente. Cela libérera votre capacité d'emprunt et renforcera votre dossier.
Avez-vous déjà rencontré ce genre de situation lors de votre achat immobilier ? Partagez vos expériences ou posez vos questions ci-dessous.
Questions fréquentes
Un crédit auto augmente votre taux d'effort, qui ne doit pas dépasser 35 % selon le HCSF. Si le taux d'effort est trop élevé, la banque peut refuser le prêt.
C'est un montage où la banque ajuste vos mensualités en fonction de vos autres crédits en cours, comme un crédit auto, pour rester en dessous des 35 % de taux d'effort.
Oui, mais vous devrez peut-être ajuster vos mensualités ou rembourser le crédit auto pour ne pas dépasser un taux d'effort de 35 %.
Remboursez vos crédits à la consommation avant de signer un compromis de vente pour augmenter votre capacité d'emprunt et renforcer votre dossier.
Agent immobilier indépendant à Cambrai depuis plus de 10 ans, spécialiste du marché cambrésis. 180 biens vendus · Note 5/5 sur Google (200+ avis) · Délai moyen de vente : 48 jours.
Découvrir la méthode D.E.C.L.I.C. →"Vendez votre bien avec Albano D'Amico : l'expertise à votre service !"
Du compromis à l'acte authentique, je reste à vos côtés à chaque étape critique.
Évitez les erreurs qui coûtent cher
Je vous partage les pièges les plus fréquents dans le Cambrésis · Analyse honnête · Zéro engagement
Réserver mon appelOptez pour un accompagnement efficace
Sécurisons votre projet
Demander mon estimationÀ lire aussi

Mandataire indépendant ou agence immobilière : le bon choix
Agence ou mandataire indépendant ? Ce comparatif honnête explique les vraies différences, les critères qui comptent, et comment reconnaître un professionnel sérieux dans le Cambrésis.
